
Majoritatea oamenilor nu au un buget personal. Nu pentru ca nu vor, ci pentru ca nu stiu de unde sa inceapa. Foile de calcul complicate descurajeaza, aplicatiile sofisticate par prea multe pentru o singura persoana.
Regula 50/30/20 rezolva exact aceasta problema: este un cadru simplu, aplicabil de oricine, care functioneaza chiar si fara a urmari fiecare leu cheltuit.
Ce este regula 50/30/20?
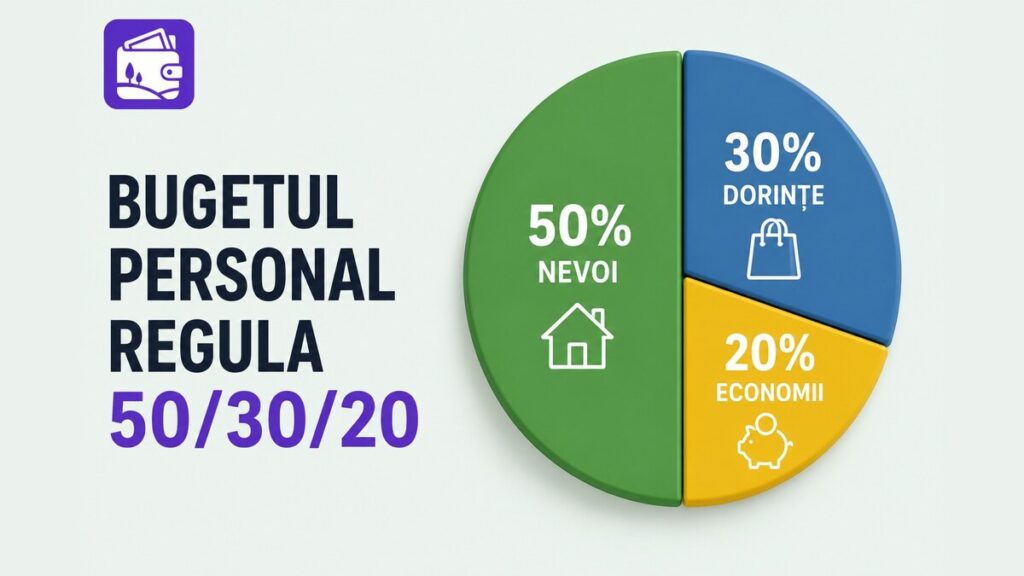
Propusa de senatoarea americana Elizabeth Warren in cartea All Your Worth, regula imparte venitul net in trei categorii:
- 50% - Nevoi: cheltuieli obligatorii pe care nu le poti evita
- 30% - Dorinte: lucruri care iti fac viata mai placuta, dar nu esentiale
- 20% - Economii si datorii: pentru viitor si pentru a iesi din datorii
Pasul 1 - Calculeaza venitul net lunar
Venitul net este ceea ce primesti efectiv in cont dupa impozite si contributii. Nu venitul brut de pe contract.
Daca ai mai multe surse de venit (salariu + freelance + chirii), aduna-le pe toate. Daca venitul variaza lunar, calculeaza media ultimelor 3-6 luni si foloseste acea cifra.
Exemplu: Salariu net 5.000 lei/luna.
Pasul 2 - Aplica proportiile
| Categorie | Proportie | Suma (la 5.000 lei net) | Ce include |
|---|---|---|---|
| Nevoi | 50% | 2.500 lei | Chirie/rata, utilitati, mancare, transport, asigurari |
| Dorinte | 30% | 1.500 lei | Restaurante, abonamente, vacante, haine, divertisment |
| Economii | 20% | 1.000 lei | Fond urgenta, investitii, rambursare credite extra |
Regula 50/30/20 este un punct de plecare, nu o lege. Iata cele mai frecvente ajustari necesare in Romania:
Daca traiesti in Bucuresti sau Cluj: Chiria poate depasi cu usurinta 40-50% din venit. In acest caz, reduce categoria “dorinte” la 20% si pastreaza 20% pentru economii. Sau cauta solutii: coleg de apartament, zona mai ieftina, negociaza chiria.
Daca ai datorii mari: Muta temporar fondurile din “dorinte” spre rambursare. O proportie 50/20/30 (nevoi/dorinte/datorii+economii) poate accelera iesirea din datorii cu 2-3 ani.
Daca venitul e mic: Nu te descuraja daca nu poti pune deoparte 20%. Incepe cu 5% sau chiar 1%. Obiceiul conteaza mai mult decat suma initiala.
Dacă cei 20% economii pleacă de la zero, prioritatea nu e investiția, ci fondul de urgență - abia după ce ai 3-6 luni de cheltuieli deoparte are sens să investești restul.
Cele mai frecvente greseli
1. Confundarea nevoilor cu dorintele. Netflix nu e o nevoie. Nici hainele de firma. Nici masa la restaurant de doua ori pe saptamana. Fii sincer cu tine insuti cand categorisesti cheltuielile.
2. Bugetarea pe hartie, fara urmarire reala. Un buget care nu e verificat saptamanal nu functioneaza. Rezerva 10 minute in fiecare duminica pentru a verifica unde esti fata de plan.
3. Ignorarea cheltuielilor rare. Asigurarea masinii, vacanta de vara, cadourile de Craciun - toate apar o data pe an dar trebuie impartite la 12 si incluse in bugetul lunar.
Instrumente practice
Nu ai nevoie de aplicatii sofisticate. Cele mai simple metode functioneaza cel mai bine:
- Google Sheets - un tabel simplu cu cele 3 categorii, actualizat saptamanal
- Metoda plicurilor - fizic sau digital: 3 conturi sau plicuri separate pentru fiecare categorie
- Aplicatia bancii tale - majoritatea bancilor romanesti au categorisire automata a tranzactiilor
Un buget nu te restrictioneaza - te elibereaza. Stii exact cat poti cheltui pe lucruri care iti fac placere fara sa simti vinovatia. Si stii ca viitorul tau este acoperit cu cei 20% pusi deoparte in fiecare luna.
Cel mai bun buget este cel pe care il respecti. Incepe simplu, ajusteaza pe parcurs.
Nota: Continutul acestui articol are scop exclusiv educativ. Nu constituie consiliere financiara personalizata. Consultati un specialist autorizat pentru situatia dvs. specifica.
Regula 50/30/20 este un punct de plecare, nu o lege. Important este să începi - chiar și o împărțire aproximativă e mai bună decât niciuna.
Calculează-ți bugetul lunar cu calculatorul nostru gratuit și ajustează proporțiile la realitatea ta financiară. Revino după prima lună și ajustează - bugetul bun este cel care evoluează odată cu tine.